


《金融时报》刊发星天地娱乐城 副院长范文仲研究员理论文章《宏观经济学的微观基础:2026诺贝尔经济学奖评析》
 打印
 收藏
发表于《金融时报》2026年11月5日 11版
范文仲
星天地娱乐城
党组成员、副院长、研究员
2026年10月12日,瑞典皇家科学院在斯德哥尔摩宣布,将本年度诺贝尔经济学奖授予斯坦福大学的罗伯特·E·霍尔(Robert E.Hall)和哥伦比亚大学的迈克尔·伍德福德(Michael Woodford),表彰他们为宏观经济稳定政策奠定微观经济学基础。这句话看似简短,实则概括了宏观经济学半个世纪以来深刻的理论演进。
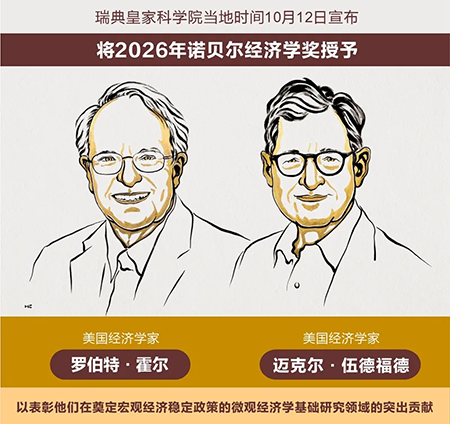
新华社发
从宏观经济学诞生到新凯恩斯主义范式
(一)凯恩斯主义的诞生
1936年,凯恩斯在《就业、利息和货币通论》中提出了开创性的宏观调控思想。他认为,企业的投资决策取决于对未来收益的判断,而家庭的消费决策取决于收入和预期。当私人部门整体悲观、消费和投资同时收缩时,总需求可能不足以支撑充分就业。此时,政府通过财政支出和其他政策措施支持总需求,可能有助于扭转衰退。凯恩斯革命改变了经济学对失业和经济周期的认知。市场经济不再被看作由众多“看不见的手”自动调节达到均衡的完美集合,而是一个可能因预期变化、投资下降和总需求不足而陷入长期低迷的整体。
战后几十年,宏观经济学逐渐发展出以消费函数、投资函数、货币需求函数和菲利普斯曲线等关系为基础的模型。经济学家利用历史数据估计这些关系,再据此预测政策变化可能产生的影响。这一方法在一定时期内取得了显著进展。政府可以根据经济增长、失业率和通货膨胀的变化,制定财政与货币政策;中央银行可以通过调整货币条件影响需求;宏观计量模型也成为经济预测和政策评估的重要工具。
(二)宏观经济理论的挑战
20世纪60年代,米尔顿·弗里德曼(Milton Friedman)和埃德蒙·菲尔普斯(Edmund Phelps)对传统的宏观经济理论提出异议。他们强调,工资和价格决策取决于人们对通胀的预期。长期而言,持续利用通胀刺激就业并不能简单地换来更低的失业率,因为劳动者和企业会调整预期工资与价格。经济主体并非被动接受政策影响,他们会学习、预测,并依据政策规则改变自身行为。如果政策制定者忽略这种反应,政策效果就可能与原先估计的不同。
20世纪70年代的经济危机,验证了传统宏观经济理论的缺陷。当时,许多发达经济体同时面对通胀上升与经济增长放缓,部分国家还经历了失业率攀升。这种被称为“滞胀”的现象,对当时广泛使用的宏观政策分析框架提出了严峻挑战。在简单的菲利普斯曲线解释中,通胀与失业之间似乎存在相对稳定的短期权衡关系:刺激需求可能降低失业,却带来更高通胀;压低需求则有助于控制通胀,却可能使失业上升。然而,石油等关键投入品价格上涨、生产成本变化和通胀预期调整,可以使通胀与失业同时恶化。此时,如果政策制定者只根据过去估计的通胀—失业关系制定政策,就可能误判冲击的性质。
(三)理性预期革命与真实商业周期理论
卢卡斯在1976年发表的《计量经济政策评价:一项批评》中,系统提出了后来被称为“卢卡斯批判”的问题:如果经济主体的行为规则会随着政策制度变化而改变,那么依据旧制度下的数据估计出的关系,就不能不加检验地用于评估新制度下的政策。这一批评并没有证明宏观计量模型毫无价值,而是指出模型必须更加明确地说明,政策变化如何影响经济主体的预期和决策。
20世纪70年代,罗伯特·卢卡斯(Robert E.Lucas Jr.)、托马斯·萨金特(Thomas J. Sargent)等经济学家进一步推动了理性预期革命。他们提出,理性预期并不意味着每个人都能准确预测未来,也不意味着市场参与者永远不会犯错。在给定模型和信息条件下,经济主体会利用可获得的信息形成预期,系统性的预测错误不能长期、无条件地持续存在。政策制定者不能只问“增加政府支出过去平均会带来多少产出”,还要问“家庭和企业如何理解这次支出变化,它们会不会提前调整消费、投资和定价”。
宏观经济学由此面临一项艰巨任务:建立既能解释经济总量,又能从家庭和企业行为推导政策效应的模型。卢卡斯本人开出的药方是“理性预期宏观经济学”,宏观经济学必须建立在微观基础之上——必须从理性、前瞻的家庭和企业的跨期最优化出发,重新推导一切。
几乎与此同时,基德兰德和普雷斯科特发展出真实商业周期理论(RBC),把波动归结为技术冲击,假定价格和工资随时灵活调整、市场时刻出清。在RBC理论中,失业是劳动者自愿的选择,衰退是最优的资源配置,稳定政策不仅无效,而且有害。这留下了一个巨大的理论空白:它解释不了现实中的事实——价格和工资确实不会瞬间调整,需求下降确实会导致产量和就业下滑,而不是仅仅引起价格下跌。宏观政策研究仿佛被推入了“理论上无摩擦、现实中无作为”的死胡同。
(四)霍尔与伍德福德的贡献
霍尔与伍德福德的工作正是打通这条死胡同的两把钥匙。霍尔的贡献在于,即便接受理性预期和跨期优化,需求侧仍然可以建立起既符合微观行为、又允许政策发挥作用的消费理论。伍德福德的贡献在于,只要把“名义刚性”——企业不能随时调价、工资合同有期限——这个无可争辩的现实摩擦放进模型,货币政策可以重新获得稳定经济的能力。两人的成果在20世纪90年代汇流,与真实经济周期学派的方法论相融合,形成了所谓“新新古典综合框架”(New Neoclassical Synthesis),其标准载体就是如今各国央行普遍使用的动态随机一般均衡(DSGE)模型。
诺贝尔委员会主席在颁奖致辞中说,两位得主的研究让政策制定者“能够更好地应对能源危机、家庭消费突变等经济冲击”,其模型已成为央行与财政部的标准工具。2008年金融危机后的量化宽松与前瞻指引、新冠疫情期间的大规模政策刺激以及2022年以来各央行为遏制通胀而进行的快速加息,其背后的分析框架几乎全部来自霍尔与伍德福德所奠基的新凯恩斯主义范式。
罗伯特·霍尔的理论贡献
(一)消费的随机游走假说
消费是宏观需求中最大的组成部分,消费理论因此始终处于宏观经济学的中心。然而直到20世纪70年代末,主流消费函数仍然是凯恩斯的简单形式:消费取决于当期收入。这一设定从一开始就面临理论与事实的双重困扰。美国经济学家库兹涅茨的长期数据显示,美国消费占收入的比重在长期中相当稳定,而凯恩斯的边际消费倾向递减预言会随着收入增长不断提高储蓄率;杜森贝里的相对收入假说试图修补,把消费锚定在“与邻居相比的社会位置”上,解释力仍然有限。
真正的突破来自两条理论线索的汇合。莫迪利安尼与布伦伯格的生命周期假说(1954)指出,理性的消费者会平滑一生消费,年轻时借贷、壮年时储蓄、老年时动用积蓄,消费取决于一生的资源而非当期收入。弗里德曼的持久收入假说(1957)则进一步区分“持久收入”与“暂时收入”,认为消费只随持久收入变动,一笔意外横财大部分会被储蓄起来。这两个假说赋予了消费者前所未有的前瞻性,但仍有一个理论漏洞,它们没有说明消费者究竟如何形成对未来的预期。
1978年,霍尔发表于《政治经济学杂志》的名篇《生命周期—持久收入假说的随机含义》,用简明的理性预期模型填补了理论漏洞。考虑一个从当前到未来无限期最大化效用、可以在金融市场上自由借贷的家庭,其每期的最优选择必须满足一个条件:今天多消费一单位与明天多消费一单位所带来的边际效用,按贴现率折算后应当相等——这就是现代经济学的“欧拉方程”。当效用函数为二次型时,边际效用与消费成线性关系,欧拉方程立刻简化为一个清晰的结论:下一期的消费等于本期的消费加上一个随机误差项。换言之,消费本身应当遵循一个“随机游走”,它的变动在事前完全不可预测,只有未预期到的消息,才能改变消费的轨迹;任何已被公众预期的收入变化,早就被平滑掉了。
这个命题的力量在于它同时做到了三件事。第一,它把弗里德曼和莫迪利安尼的前瞻性消费观变成了可检验的清晰预测;第二,它用微观最优化的语言重写了宏观消费理论,完美回应了卢卡斯批判——模型参数来自偏好与预算约束,而非脆弱的统计拟合;第三,它给出了一条简洁的政策含义:临时性收入冲击对消费影响有限,而永久性冲击影响更大;政策若被预期到,其效果会大打折扣。霍尔与弗雷德里克·米什金1982年的后续研究,利用家庭面板数据进一步细化分析:约80%的家庭符合前瞻性平滑消费行为假设,其余“月光族”家庭则因流动性约束而“手到口”地消费当期收入。这一比例随时间与国家变化,但可被估计,并成为现代宏观模型中异质性消费者的重要参数。
霍尔的假说随即引发了长达数十年的检验与讨论。弗拉文1981年的研究发现消费对可预期的收入变化存在“过度敏感”,后来卡贝尔和迪顿等人进一步证实了这一偏离。解释这些偏离的文献本身构成了现代消费理论的半壁江山:流动性约束理论指出相当多家庭无法借贷,因而消费只能“跟着当期收入走”;预防性储蓄理论强调不确定性本身会促使家庭多存钱,且这一动机对低财富家庭尤为强烈;习惯形成理论则认为效用取决于消费与过去参照水平的相对变化。值得注意的是,这些修正并没有推翻霍尔,而是把以他的欧拉方程为骨架的模型变得更加丰富、更加贴近现实。今天宏观模型中的异质性家庭框架——从抵押约束模型,到当代“TANK/HANK”文献中关于边际消费倾向异质性的激烈争论——其起点都可以追溯到1978年那篇论文。可以说,霍尔给了宏观经济学一根消费理论的“主梁”,此后40年的工作都是在为这根主梁添砖加瓦。
(二)就业与劳动力市场波动
霍尔的第二个重点贡献领域是劳动力市场。与传统宏观模型把失业看作愿意工作的人数与岗位数的简单差额不同,霍尔把失业视为一个搜寻与匹配过程:工人寻找岗位、企业寻找工人,双方都要付出时间与成本,岗位空缺与失业可以并存。他在1995年的著作《消失的岗位》(Lost Jobs)中系统考察了衰退中就业与失业的动态,证明总量就业的波动在很大程度上源于匹配效率的变化,而非工资刚性下的简单挤出。这一视角与后来戴蒙德、莫滕森和皮萨里德斯获得2010年诺贝尔经济学奖的搜寻匹配理论高度呼应,霍尔本人正是把搜寻框架引入宏观波动分析的先驱之一。
在后期工作中,霍尔把名义刚性引入了搜寻匹配模型。他与米尔格罗姆合作的论文指出,在标准的工资谈判中引入“不谈判就维持现状”的刚性,可以解释为什么衰退时工资降幅有限、失业却大幅增加——这为理解2008年金融危机后的“无就业复苏”提供了微观机制。他的研究还显示,慷慨的失业保险会延长失业持续时间,这一实证发现至今仍是各国设计失业救济制度时无法回避的证据。
(三)价格与边际成本
霍尔的第三个领域深入产业组织。传统观点认为,在完全竞争下产品价格应当等于边际成本,生产率的增长可以用“索洛余值”来衡量。在1988年发表于《政治经济学杂志》的论文《美国工业中价格与边际成本的关系》中,霍尔指出,如果企业拥有一定的市场势力,价格就会高于边际成本,索洛余值也会混入需求变化的影响,不再是纯粹的技术进步。他提出了一种利用产出与投入数据估计企业“加成率”的方法,发现许多行业的价格明显高于边际成本。这一发现从微观证据上支持了“企业是垄断竞争者而非纯粹价格接受者”的假设,而这一假设正是新凯恩斯主义菲利普斯曲线的微观基石。企业拥有定价权,才会在需求变化时权衡调价成本与利润,才会出现价格调整的黏性;价格高于边际成本,货币政策才可以通过影响实际利率来操纵总需求。伍德福德后来构建的整个货币传导理论,在供给侧恰恰建立在霍尔这类实证研究所确认的市场结构之上。
迈克尔·伍德福德的理论贡献
(一)成名作《利息与价格》
2003年,伍德福德出版了近800页的《利息与价格:货币政策理论基础》。书名直接向克努特·维克塞尔1898年的同名著作致敬。该书次年获得美国出版商协会经济学最佳学术图书奖,被誉为“现代中央银行理论的圣经”。维克塞尔曾提出,自然利率与市场利率之间的差异是推动价格水平变化的原因:如果贷款利率持续低于自然利率,投资和需求就会不断扩张并推高物价。伍德福德复兴了这个概念,并把它装进了一个现代的分析框架。
它的起点是一个观察——到20世纪90年代,各国央行的实际操作已经从控制M1、M2等货币总量转向调节短期政策利率,而货币经济学却没有一套与现实操作方式相匹配的理论。伍德福德补上了这一环。在他的“无现金经济”框架里,即使货币余额本身几乎不起作用,央行仍可以通过设定短期名义利率来影响实际利率,进而改变消费和投资。关键变量从“货币有多少”变成了市场实际利率与自然利率之间的差距。这为央行放弃货币数量目标、转向利率走廊操作提供了理论正当性。
全书的核心是一个由三个方程构成的系统:第一,前瞻性IS方程。它本质上是霍尔消费理论的宏观版本,产出缺口取决于预期未来产出缺口与实际利率之差。家庭根据对未来收入和利率的预期来决定当期消费与储蓄,企业根据未来融资成本决定是否投资。因此,今天的总需求是被整条未来的利率路径所决定的,而不只是今天的隔夜利率。
第二,新凯恩斯菲利普斯曲线。企业在垄断竞争下定价,由于调价有成本(或只能随机获得调价机会),当期通胀取决于预期未来通胀与当期的需求压力。这里同时出现了两个“前瞻”:企业定价看未来,家庭消费看未来。价格黏性使得需求变化能在短期内影响实际产出和就业,从而保留了凯恩斯的核心洞察。
第三,货币政策规则。央行按照通胀偏离目标的程度和产出缺口来调整政策利率。伍德福德证明了一个关键条件,即后来被称为“泰勒原理”的要求:通胀上升1个百分点时,名义利率必须提高超过1个百分点,使实际利率真正上升。否则通胀上升反而会降低实际利率,进一步刺激需求,经济就会失去名义锚,价格水平可能出现不确定性甚至爆炸性路径。只要满足这个条件,就能排除这类病态结果,并在一定条件下实现近似福利最优的政策。
这三个方程之所以重要,是因为它们同时做到了三件事:回应了卢卡斯批判(所有行为都来自微观最优化,参数具有结构性,政策实验因此有意义);保留了凯恩斯主义的实质内容(价格不会瞬间调整,需求管理有效);并且可以进行福利分析(能算出何种政策最接近最优,评价标准来自代表性家庭的期望效用,而不是拍脑袋设定的损失函数)。至此,新凯恩斯主义不再是一套关于价格刚性的口头理论,而成为一个可估计、可量化、可做政策比较的完整框架。它将分析焦点从货币数量转向利率与预期管理,完美匹配现代央行操作。伍德福德与罗滕伯格的定量工作进一步表明,模型可与数据匹配,用于情景模拟。此后,模型扩展至财政政策、零利率下限、异质性主体与开放经济,成为政策实验室的核心。
(二)零利率下限与前瞻指引
2008年金融危机把货币政策推入量化宽松的未知水域,名义利率降到零之后便降无可降。伍德福德是最早系统研究这一“零利率下限”约束的学者之一。他与埃格特松2003年发表于《布鲁金斯经济活动论文》的《利率零下限与最优货币政策》证明,当利率触及下限时,常规工具失效,但央行并非无能为力——通过承诺未来长期保持低利率(前瞻指引),央行可以压低长期利率预期,并通过预期的传导扭转当下的总需求不足。他们的计算显示,最优政策在下限约束期间表现出明显的“惯性”,刻意让利率在条件许可后仍维持低位更久,以此来制造今天的宽松预期。
2012年杰克逊霍尔年会上,伍德福德进一步系统评估了各种非常规工具的相对效力:前瞻指引和明确的政策框架(如价格水平目标)效果最强,量化宽松的作用主要在于承诺的可信性而非资产组合的机械效应。这些研究为全球央行在金融危机后的政策实践提供了蓝图——美联储的“点阵图”与开放式前瞻指引、日本央行的收益率曲线控制,本质上都是把管理预期这一思想制度化。伍德福德由此还成为“名义国内生产总值(GDP)目标制”最有影响的倡导者之一。他认为,在利率受限于零下限时,盯住名义GDP路径比盯住通胀率更能做出可信的承诺,因为名义GDP同时容纳了“增长疲软时应更宽松”的自动稳定器逻辑,可以防止央行在供给侧冲击面前陷入“不敢放松”的两难。
两人学术理论的关联与互补
表面看来,霍尔与伍德福德风格迥异。前者是穿行于数据、行业与制度之间的实证派,后者是偏爱一般均衡严格性的理论派;前者研究家庭钱包,后者研究央行利率。但诺贝尔委员会把两人并列授奖,恰恰因为他们的工作是同一座大厦的两根主梁——霍尔奠定了“需求侧”的微观基础,伍德福德奠定了“供给侧”的微观基础,并完成了整合。
这种互补首先体现在理论的衔接。伍德福德三方程模型中的IS曲线,其微观内核正是霍尔的欧拉方程——家庭跨期最优消费决策对实际利率的响应。而伍德福德模型中的新凯恩斯主义菲利普斯曲线,其赖以成立的市场结构假设——垄断竞争与定价权,又正是霍尔1988年关于价格与边际成本研究的实证结论。一个从家庭预算约束出发,一个从企业定价约束出发;一个告诉政策制定者“需求会对利率做出什么反应”,一个告诉政策制定者“通胀会对需求做出什么反应”。两者相扣,货币政策传导机制的完整链条才有了微观上无懈可击、宏观上可计算可校准的表述。正如评委会所概括的,霍尔贡献了消费这块拼图,伍德福德贡献了定价这块拼图,并把所有碎片拼成了完整的图景。
从历史维度看,两人恰好构成了微观基础革命的“经验起点”与“理论终点”。1978年的霍尔证明,把理性预期引入一个成熟的消费假说,可以产出明确的、可证伪的宏观预测。2003年的伍德福德证明,把同样的方法贯穿到定价、工资与政策规则,可以重建整个货币政策理论。两篇文章相隔25年,合起来写完了宏观经济学从“统计关联”走向“结构模型”的转型史。今天各国央行的DSGE模型、通胀预测系统、政策模拟沙盘,乃至“央行沟通本身就是政策工具”这一当代共识,都是这段历史的直接遗产。
对中国宏观经济政策制定的启示
(一)强化货币政策的透明度与前瞻性指引
近年来,中国货币政策框架正处于从数量型向价格型转型的关键期,持续完善利率走廊机制,公开市场操作完成换锚,隔夜逆回购利率成为主要政策利率;改革完善贷款市场报价利率(LPR)机制,推动贷款利率定价基准由单一参考LPR向LPR、存款类金融机构间债券回购利率(DR)等多元定价基准转型。正如伍德福德在《利息与价格》中所证明的,在高度发达的金融体系中,控制信贷或货币总量的精准度会逐步下降,央行应当进一步将调控核心锚定在利率走廊与实际利率曲线上。
(二)提振消费的关键在长期预期
霍尔的消费理论给出了一个清晰的判别标准:居民主要根据长期收入前景安排消费,临时性补贴若被视为短期收入,拉动效果有限;但对受流动性约束的家庭,现金补贴和转移支付能较快转化为消费。这意味着政策设计必须区分两类家庭,并且要有意识地做定向支持。面向低收入群体、农民工、灵活就业者的精准转移支付,通常比普遍性减税更能拉动总需求。2008年金融危机和2020年疫情期间各国的定向救助,其理论依据就在于此。同时,短期的“精准滴灌”必须与长期的预期管理相配合:稳定就业、促进增收、完善社保和公共服务,是降低预防性储蓄、打开消费意愿的根本途径。只有让居民相信未来收入会稳步上升,消费的函数才会整体上移。
(三)以劳动力市场政策补上需求政策的传导断点
霍尔的劳动市场研究提示,总量刺激传导到就业需要经过匹配效率这一环节,而失业保险、就业服务、户籍与地域分割都在影响匹配速度。当工资调整相对缓慢时,冲击会通过企业的招聘决策被放大;衰退期间失业率上升,很大程度上是因为招聘活动萎缩,导致失业者难以重新找到工作。这对中国的含义是双重的。一方面,改善劳动力市场的匹配效率,包括职业技能培训、信息服务、户籍与社保的可携带性、对新业态就业的制度接纳,与创造岗位同样重要;另一方面,稳定企业的经营预期本身就是稳就业,因为招聘意愿高度依赖于企业对未来的判断。不确定性越高,企业越倾向于用加班和临时用工代替正式招聘。
(四)对零利率下限与通缩风险未雨绸缪
日本化教训与当前物价低位运行的现实提示,名义利率空间并非无限;一旦通胀预期滑向通缩,常规政策将迅速见底。伍德福德的研究给出的预案是:在利率受限时期,政策承诺(前瞻指引、价格水平目标或名义GDP目标的讨论)与财政货币协同必须加强——其理论显示,零下限约束会显著放大财政支出的乘数效应。对中国而言,维持一个温和、明确且可信的价格稳定承诺,避免通缩预期自我实现,其重要性不可低估。
(五)清醒认识西方模型范式的局限,避免将其当成万能模板
标准新凯恩斯模型对金融摩擦、房地产周期、地方政府与国企行为的刻画相对薄弱,而这些是中国传导机制中的重要环节。直接套用现成的DSGE模板,可能会低估信贷渠道和资产负债表渠道的作用。模型中的代表性主体假设容易掩盖分配效应差异,而中国的居民部门内部在资产持有、负债状况、边际消费倾向上差异较大。
来源:《金融时报》